Domain co-signer.de kaufen?
Wir ziehen mit dem Projekt
co-signer.de um.
Sind Sie am Kauf der Domain
co-signer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain co-signer.de kaufen?
Was sind effektive Methoden zur Refinanzierung von Darlehen oder Investitionen?
1. Eine effektive Methode zur Refinanzierung von Darlehen oder Investitionen ist die Suche nach einem günstigeren Zinssatz bei anderen Kreditgebern. 2. Eine weitere Möglichkeit ist die Verlängerung der Laufzeit des Darlehens, um die monatlichen Raten zu reduzieren. 3. Auch die Nutzung von Eigenkapital oder die Umstrukturierung von Schulden können effektive Methoden zur Refinanzierung sein. **
Wie kann man die Refinanzierung eines Kredits durch alternative Finanzierungsmöglichkeiten sicherstellen?
Man kann die Refinanzierung eines Kredits durch alternative Finanzierungsmöglichkeiten sicherstellen, indem man sich an Investoren oder Crowdfunding-Plattformen wendet. Eine weitere Möglichkeit ist die Aufnahme eines neuen Kredits mit besseren Konditionen zur Ablösung des alten Kredits. Auch die Nutzung von Factoring oder Leasing kann zur Refinanzierung beitragen. **

Ähnliche Suchbegriffe für Refinanzierung
Top-Angebote
Produkte zum Begriff Refinanzierung:
-
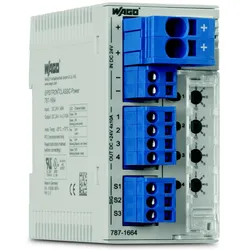
WAGO GmbH & Co. KG Absicherung 787-1664/106-000Ausführung des elektrischen Anschlusses=FederzuganschlussMit abnehmbaren Klemmen=jaSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=18..30 VStrommessbereich=1..6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=ja3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0,016 sMax. zulässige Ansprechverzögerungszeit=100 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinBreite=45 mmHöhe=90 mmTiefe=115,5 mm173,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Refinanzierung von Krediten das Risikoprofil von Banken und Finanzinstituten?
Die Refinanzierung von Krediten beeinflusst das Risikoprofil von Banken und Finanzinstituten, da sie die Kosten und die Verfügbarkeit von Kapital beeinflusst. Wenn die Refinanzierungskosten steigen, kann dies zu einer Verringerung der Rentabilität und einer erhöhten Risikobereitschaft führen, um die Gewinne zu steigern. Eine geringe Verfügbarkeit von Refinanzierungsmöglichkeiten kann dazu führen, dass Banken riskantere Kredite vergeben, um ihre Einnahmen zu steigern. Eine angemessene Refinanzierungspolitik kann dazu beitragen, das Risikoprofil zu stabilisieren und die finanzielle Stabilität zu gewährleisten. **
-
Wie können Unternehmen ihre Refinanzierung so gestalten, dass sie langfristig wettbewerbsfähig bleiben?
Unternehmen können ihre Refinanzierung langfristig wettbewerbsfähig gestalten, indem sie eine diversifizierte Finanzierungsstrategie verfolgen, die sowohl Eigenkapital als auch Fremdkapital umfasst. Zudem sollten sie regelmäßig ihre Finanzierungsstruktur überprüfen und anpassen, um flexibel auf Veränderungen am Markt reagieren zu können. Schließlich ist es wichtig, eine gute Beziehung zu den Finanzierungspartnern aufzubauen und zu pflegen, um langfristige und stabile Finanzierungsmöglichkeiten sicherzustellen. **
-
Wie beeinflusst die Refinanzierung von Schulden die finanzielle Stabilität von Privatpersonen, Unternehmen und Regierungen?
Die Refinanzierung von Schulden kann die finanzielle Stabilität von Privatpersonen, Unternehmen und Regierungen positiv beeinflussen, indem sie niedrigere Zinsen und günstigere Konditionen für die Rückzahlung ermöglicht. Dies kann dazu beitragen, die monatlichen Zahlungsverpflichtungen zu reduzieren und die Liquidität zu verbessern. Eine erfolgreiche Refinanzierung kann auch dazu beitragen, das Risiko von Zahlungsausfällen zu verringern und die Bonität zu verbessern. Allerdings kann eine misslungene Refinanzierung zu höheren Zinsen, zusätzlichen Kosten und einer Verschlechterung der finanziellen Lage führen. **
-
Wie kann man die Refinanzierung von Immobilienkrediten sowohl aus finanzieller als auch steuerlicher Sicht optimieren?
Um die Refinanzierung von Immobilienkrediten aus finanzieller Sicht zu optimieren, sollte man die aktuellen Zinsen auf dem Markt genau beobachten und dann den bestmöglichen Zeitpunkt für die Refinanzierung wählen. Außerdem kann es sinnvoll sein, verschiedene Angebote von Banken zu vergleichen, um die günstigsten Konditionen zu erhalten. Steuerlich gesehen kann die Refinanzierung optimiert werden, indem man die steuerlichen Vorteile von Immobilienkrediten vollständig ausschöpft, beispielsweise durch die Berücksichtigung von Werbungskosten und Abschreibungen. Zudem sollte man sich über mögliche steuerliche Förderungen informieren, die bei einer Refinanzierung in Anspruch genommen werden können. **


Welche verschiedenen Optionen zur Refinanzierung von Schulden stehen einer Privatperson zur Verfügung, und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und potenzielle Auswirkungen auf die Kreditwürdigkeit?
Eine Privatperson kann ihre Schulden durch verschiedene Optionen refinanzieren, darunter die Konsolidierung von Schulden, die Aufnahme eines persönlichen Kredits, die Umschuldung von Kreditkarten oder die Nutzung von Eigenkapital. Die Zinssätze variieren je nach Option und Kreditwürdigkeit der Person, wobei persönliche Kredite und Konsolidierungskredite in der Regel niedrigere Zinssätze bieten als Kreditkarten. Die Laufzeiten können ebenfalls variieren, wobei persönliche Kredite oft längere Laufzeiten bieten als Kreditkarten. Die potenziellen Auswirkungen auf die Kreditwürdigkeit hängen davon ab, wie die Person die neue Finanzierung verwaltet und ob sie pünktlich Zahlungen leistet. **
Welche verschiedenen Optionen zur Refinanzierung von Schulden stehen einer Privatperson zur Verfügung, und wie unterscheiden sich diese Optionen in Bezug auf Zinssätze, Laufzeiten und potenzielle Auswirkungen auf die Kreditwürdigkeit?
Eine Privatperson kann ihre Schulden durch verschiedene Optionen refinanzieren, darunter Kreditkonsolidierung, Umschuldung, Kreditlinien oder die Aufnahme eines neuen Kredits. Die Zinssätze variieren je nach Art der Refinanzierung, wobei Kreditkonsolidierung oft niedrigere Zinssätze bietet, während Kreditlinien oder neue Kredite höhere Zinssätze haben können. Die Laufzeiten können ebenfalls variieren, wobei Kreditkonsolidierung oft längere Laufzeiten bietet, während Kreditlinien oder neue Kredite kürzere Laufzeiten haben können. Die potenziellen Auswirkungen auf die Kreditwürdigkeit hängen davon ab, wie die Refinanzierung durchgeführt wird und ob die Zahlungen pünktlich geleistet werden, was sich positiv auf die **
Top-Angebote
Produkte zum Begriff Refinanzierung:
-
DONAU D-Signer U - schwarzMarker - permanent, für Textil, Papier, Stein, Holz, Glas, Keramik, Metall und Haut, wasserfest, Farbe: schwarz, Form der Spitze: rund, Strichstärke: 4 mm, Form des Griffs: rund Der Marker DONAU D-signer U ist ein universelles Werkzeug zum Schreiben auf einer Vielzahl von Materialien. Er enthält permanente, wasserfeste Tinte, die nach dem Trocknen wischfest ist und6,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
WAGO GmbH & Co. KG Absicherung 787-1664/106-000Ausführung des elektrischen Anschlusses=FederzuganschlussMit abnehmbaren Klemmen=jaSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=18..30 VStrommessbereich=1..6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=ja3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0,016 sMax. zulässige Ansprechverzögerungszeit=100 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinBreite=45 mmHöhe=90 mmTiefe=115,5 mm173,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind effektive Methoden zur Refinanzierung von Darlehen oder Investitionen?
1. Eine effektive Methode zur Refinanzierung von Darlehen oder Investitionen ist die Suche nach einem günstigeren Zinssatz bei anderen Kreditgebern. 2. Eine weitere Möglichkeit ist die Verlängerung der Laufzeit des Darlehens, um die monatlichen Raten zu reduzieren. 3. Auch die Nutzung von Eigenkapital oder die Umstrukturierung von Schulden können effektive Methoden zur Refinanzierung sein. **
-
Wie kann man die Refinanzierung eines Kredits durch alternative Finanzierungsmöglichkeiten sicherstellen?
Man kann die Refinanzierung eines Kredits durch alternative Finanzierungsmöglichkeiten sicherstellen, indem man sich an Investoren oder Crowdfunding-Plattformen wendet. Eine weitere Möglichkeit ist die Aufnahme eines neuen Kredits mit besseren Konditionen zur Ablösung des alten Kredits. Auch die Nutzung von Factoring oder Leasing kann zur Refinanzierung beitragen. **
-
Wie beeinflusst die Refinanzierung von Krediten das Risikoprofil von Banken und Finanzinstituten?
Die Refinanzierung von Krediten beeinflusst das Risikoprofil von Banken und Finanzinstituten, da sie die Kosten und die Verfügbarkeit von Kapital beeinflusst. Wenn die Refinanzierungskosten steigen, kann dies zu einer Verringerung der Rentabilität und einer erhöhten Risikobereitschaft führen, um die Gewinne zu steigern. Eine geringe Verfügbarkeit von Refinanzierungsmöglichkeiten kann dazu führen, dass Banken riskantere Kredite vergeben, um ihre Einnahmen zu steigern. Eine angemessene Refinanzierungspolitik kann dazu beitragen, das Risikoprofil zu stabilisieren und die finanzielle Stabilität zu gewährleisten. **
-
Wie können Unternehmen ihre Refinanzierung so gestalten, dass sie langfristig wettbewerbsfähig bleiben?
Unternehmen können ihre Refinanzierung langfristig wettbewerbsfähig gestalten, indem sie eine diversifizierte Finanzierungsstrategie verfolgen, die sowohl Eigenkapital als auch Fremdkapital umfasst. Zudem sollten sie regelmäßig ihre Finanzierungsstruktur überprüfen und anpassen, um flexibel auf Veränderungen am Markt reagieren zu können. Schließlich ist es wichtig, eine gute Beziehung zu den Finanzierungspartnern aufzubauen und zu pflegen, um langfristige und stabile Finanzierungsmöglichkeiten sicherzustellen. **
Ähnliche Suchbegriffe für Refinanzierung
-
WAGO Absicherung 24VDC 4x10A 787-1664)Einleitung Die WAGO Absicherung 24VDC 4x10A 787-1664 ist eine Sicherungslösung für elektrische Anwendungen mit einer Nennspannung von 24 Volt Gleichstrom. Eigenschaften • Elektronischer Schutzschalter mit 4 Kanälen \n• Einstellbarer Nennstrom von 2 bis 10 A pro Kanal über plombierbare Wahlschalter \n• Platzsparendes Design \n• Einschaltkapazität von über 50.000 µF pro Kanal \n• Jeder Kanal mit dreifarbig beleuchtetem Taster für Ein-/Ausschalten, Rücksetzen und Diagnose \n• Zeitlich verzögertes Zuschalten der Kanäle \n• Ausgelöstmeldung als Summensignal \n• Statusmeldung jedes Kanals über Pulsfolge \n• Ferneingang zur Steuerung aller oder einzelner Kanäle per Pulsfolge \n• Kommunikationsfähig Lieferumfang • 1 x elektronischer Schutzschalter 4-kanalig 24VDC 4x10A (787-1664)156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Refinanzierung von Schulden die finanzielle Stabilität von Privatpersonen, Unternehmen und Regierungen?
Die Refinanzierung von Schulden kann die finanzielle Stabilität von Privatpersonen, Unternehmen und Regierungen positiv beeinflussen, indem sie niedrigere Zinsen und günstigere Konditionen für die Rückzahlung ermöglicht. Dies kann dazu beitragen, die monatlichen Zahlungsverpflichtungen zu reduzieren und die Liquidität zu verbessern. Eine erfolgreiche Refinanzierung kann auch dazu beitragen, das Risiko von Zahlungsausfällen zu verringern und die Bonität zu verbessern. Allerdings kann eine misslungene Refinanzierung zu höheren Zinsen, zusätzlichen Kosten und einer Verschlechterung der finanziellen Lage führen. **
-
Wie kann man die Refinanzierung von Immobilienkrediten sowohl aus finanzieller als auch steuerlicher Sicht optimieren?
Um die Refinanzierung von Immobilienkrediten aus finanzieller Sicht zu optimieren, sollte man die aktuellen Zinsen auf dem Markt genau beobachten und dann den bestmöglichen Zeitpunkt für die Refinanzierung wählen. Außerdem kann es sinnvoll sein, verschiedene Angebote von Banken zu vergleichen, um die günstigsten Konditionen zu erhalten. Steuerlich gesehen kann die Refinanzierung optimiert werden, indem man die steuerlichen Vorteile von Immobilienkrediten vollständig ausschöpft, beispielsweise durch die Berücksichtigung von Werbungskosten und Abschreibungen. Zudem sollte man sich über mögliche steuerliche Förderungen informieren, die bei einer Refinanzierung in Anspruch genommen werden können. **
-
Welche verschiedenen Optionen zur Refinanzierung von Schulden stehen einer Privatperson zur Verfügung, und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und potenzielle Auswirkungen auf die Kreditwürdigkeit?
Eine Privatperson kann ihre Schulden durch verschiedene Optionen refinanzieren, darunter die Konsolidierung von Schulden, die Aufnahme eines persönlichen Kredits, die Umschuldung von Kreditkarten oder die Nutzung von Eigenkapital. Die Zinssätze variieren je nach Option und Kreditwürdigkeit der Person, wobei persönliche Kredite und Konsolidierungskredite in der Regel niedrigere Zinssätze bieten als Kreditkarten. Die Laufzeiten können ebenfalls variieren, wobei persönliche Kredite oft längere Laufzeiten bieten als Kreditkarten. Die potenziellen Auswirkungen auf die Kreditwürdigkeit hängen davon ab, wie die Person die neue Finanzierung verwaltet und ob sie pünktlich Zahlungen leistet. **
-
Welche verschiedenen Optionen zur Refinanzierung von Schulden stehen einer Privatperson zur Verfügung, und wie unterscheiden sich diese Optionen in Bezug auf Zinssätze, Laufzeiten und potenzielle Auswirkungen auf die Kreditwürdigkeit?
Eine Privatperson kann ihre Schulden durch verschiedene Optionen refinanzieren, darunter Kreditkonsolidierung, Umschuldung, Kreditlinien oder die Aufnahme eines neuen Kredits. Die Zinssätze variieren je nach Art der Refinanzierung, wobei Kreditkonsolidierung oft niedrigere Zinssätze bietet, während Kreditlinien oder neue Kredite höhere Zinssätze haben können. Die Laufzeiten können ebenfalls variieren, wobei Kreditkonsolidierung oft längere Laufzeiten bietet, während Kreditlinien oder neue Kredite kürzere Laufzeiten haben können. Die potenziellen Auswirkungen auf die Kreditwürdigkeit hängen davon ab, wie die Refinanzierung durchgeführt wird und ob die Zahlungen pünktlich geleistet werden, was sich positiv auf die **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.